
Báo cáo lưu chuyển tiền tệ (Cash Flow Statement) là một trong ba báo cáo tài chính cốt lõi. Báo cáo phản ánh toàn bộ dòng tiền vào/ra doanh nghiệp trong kỳ — không chỉ hoạt động kinh doanh như Báo cáo kết quả kinh doanh (P&L).
Thường lập theo Phương pháp gián tiếp (Indirect Method): xuất phát từ lãi ròng (lợi nhuận sau thuế) trên Báo cáo kết quả kinh doanh, điều chỉnh bằng các khoản mục trên Bảng cân đối kế toán (Balance Sheet) để phản ánh dòng tiền thực tế.
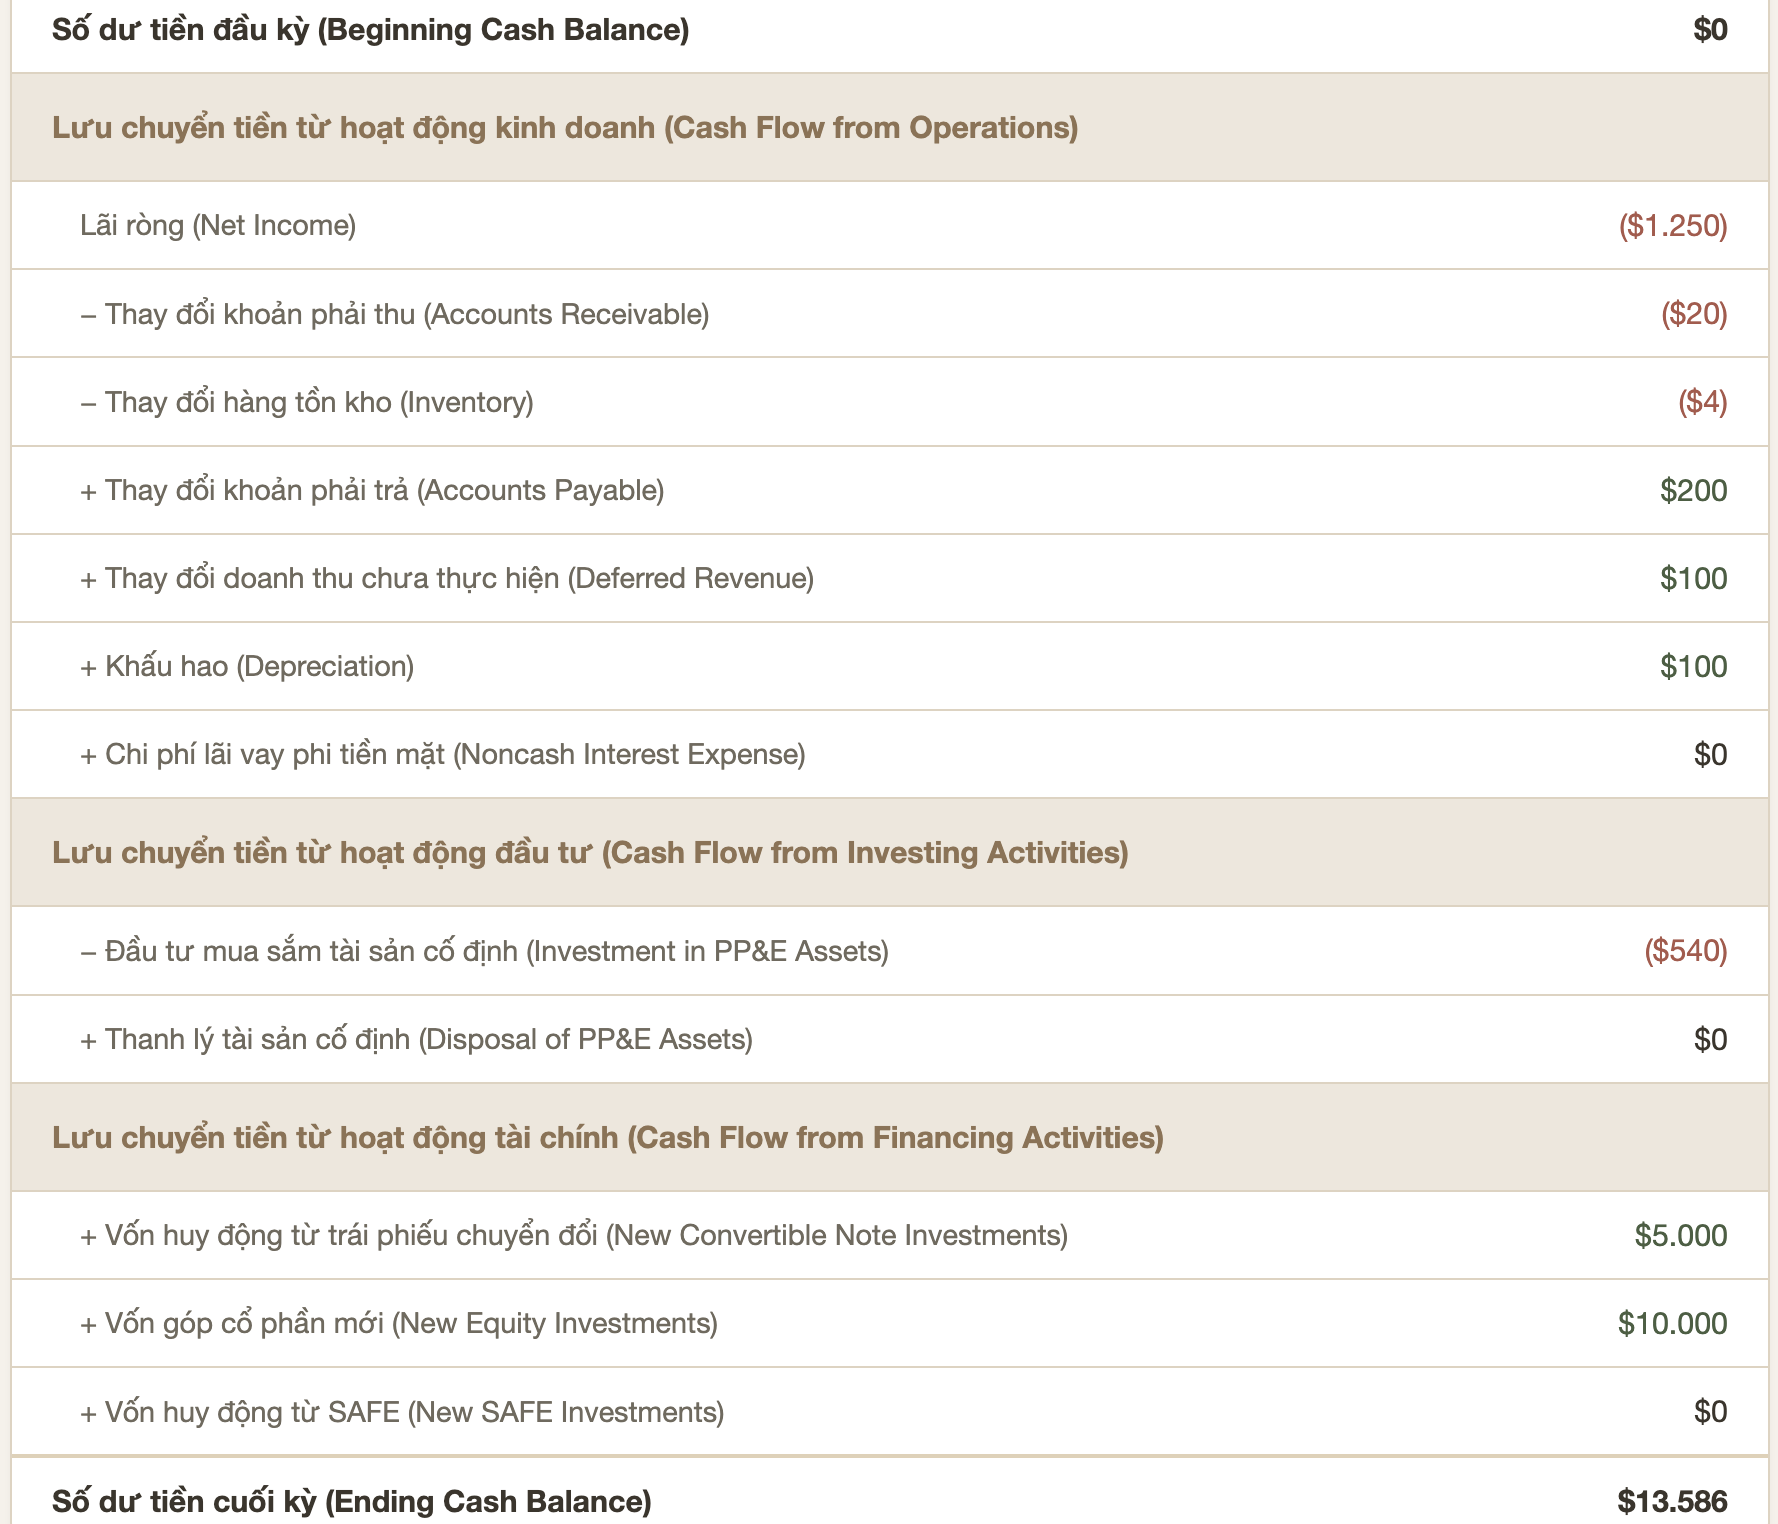
Bảng trên chỉ mang tính minh hoạ cấu trúc chung; các khoản mục chi tiết và số liệu thực tế sẽ khác nhau tuỳ từng doanh nghiệp cụ thể.
Ba nhóm dòng tiền chính
Hoạt động kinh doanh (Operations)
Dòng tiền vào/ra gắn với hoạt động thương mại cốt lõi: tiền thu từ khách hàng, tiền trả nhà cung cấp/dịch vụ, trả lương nhân viên…
Hoạt động đầu tư (Investing)
Dòng tiền vào/ra gắn với việc mua bán tài sản dài hạn không xuất hiện trên Báo cáo kết quả kinh doanh, như thiết bị, bất động sản, nội thất…
Hoạt động tài chính (Financing)
Dòng tiền vào/ra gắn với việc huy động vốn cho doanh nghiệp, như tiền nhận từ nhà đầu tư hoặc tiền chi trả cổ tức.